派遣先が変わったり、年の途中で別の派遣会社へ移ったりすると、「年末調整はどこでするの?」「前の会社の書類も必要?」と迷いやすくなります。掛け持ちの給与があれば、すべて今の会社へ出してよいのかも気になるところです。
整理の出発点は、働いた職場の数ではなく、給与を支払った会社と年末の雇用状況です。今年の給与明細を並べ、派遣元の給与窓口へ対象になる給与・必要書類・社内期限を確認すると、次の行動を決めやすくなります。
この記事では、50代の派遣で年末調整を確認する窓口、派遣元変更と掛け持ちの違い、書類のそろえ方、年末調整ができない場合の相談先を説明します。制度は2026年10月30日に確認した国税庁の令和8年分の案内に基づきます。
年末調整は派遣先ではなく、給与を支払う会社に確認する
年末調整は、給与から差し引かれた所得税などの年間合計と、その年に納める税額を合わせる精算です。払い過ぎがあれば還付されますが、不足分を徴収される場合もあります。最初に給与の支払者を確認し、自分が対象かを聞きましょう。
派遣先の変更と、給与の支払者の変更を分ける
職場が変わっただけで、年末調整の提出先が増えるとは限りません。派遣では通常、雇用契約と給与の窓口は派遣元です。雇用契約書、給与明細の会社名、年末調整の案内を出した会社を照らし合わせます。
たとえば、A派遣会社との雇用を続けたまま、工場から事務の職場へ移った場合を考えてみます。働く場所は二つでも、給与の支払者がA社だけなら、職場ごとに別々の手続きをするとは考えません。A社の案内に沿って確認します。
一方、A社を退職してB社に入ったなら、前職の給与を確認する資料が必要になります。同じグループ名や似た営業所名でも、給与を支払う法人が同じかは担当に聞いてください。
複数の派遣会社に登録しただけで、給与を受け取っていない会社まで並べる必要はありません。今年給与を受けた会社名と勤務期間をメモし、控除の資料は派遣先へ渡す前に、指定の提出窓口を確かめます。
年末まで勤務する人も、申告書と対象条件を確かめる
派遣社員であることや50代であることだけで、年末調整の対象外にはなりません。原則として、1年を通じて勤務する人や、中途入社して年末まで勤務する人が対象です。ただし、扶養控除等申告書の提出などの条件があります。
名前に「扶養」とあっても、扶養する家族がいないから無関係、とはいえません。独身で一人暮らしの人も、案内された申告書の提出状況を確認してください。書類を出した記憶が曖昧なら、給与担当へ尋ねれば整理できます。
対象外となる例には、年間の給与収入が2,000万円を超える場合などがあります。全員が自動的に処理されると考えず、次の点を聞いておくと安心です。
- 自分は今回の年末調整の対象か
- 何年分の扶養控除等申告書を提出しているか
- どの会社の、どの給与まで確認するか
税の申告書は、社会保険の扶養認定や勤務先の家族手当とは別の手続きです。似た言葉でも、必要書類と確認先を分けて扱います。
年内に退職する場合は、年末在籍の有無だけで決めつけない
年の途中で退職した人は、原則として年末調整を受けません。ただし、12月に支給される給与を受け取った後で退職した人など、対象となる場合もあります。「年内に辞めるから何もしなくてよい」とは決めないでください。
確認するのは、派遣先での最終勤務日だけではありません。たとえば、11月で現在の派遣先の仕事が終わっても、派遣元との雇用が続いている場合があります。派遣元との雇用終了日、年末の在籍、今後の給与支給予定を整理します。
年内に別の会社へ入る予定があるなら、その予定も現在の給与窓口へ伝えます。退職する会社での処理と、次の会社へ渡す書類を別々に確認するためです。予定が未定なら、未定のまま伝えて構いません。
退職時には、給与所得の源泉徴収票がいつ、どの方法で交付されるかも聞いておきます。退職の時期や個別条件により扱いが変わるため、国税庁の対象者案内と給与担当の回答を合わせて確認しましょう。
派遣会社を変えた年と、掛け持ちの年は分けて考える
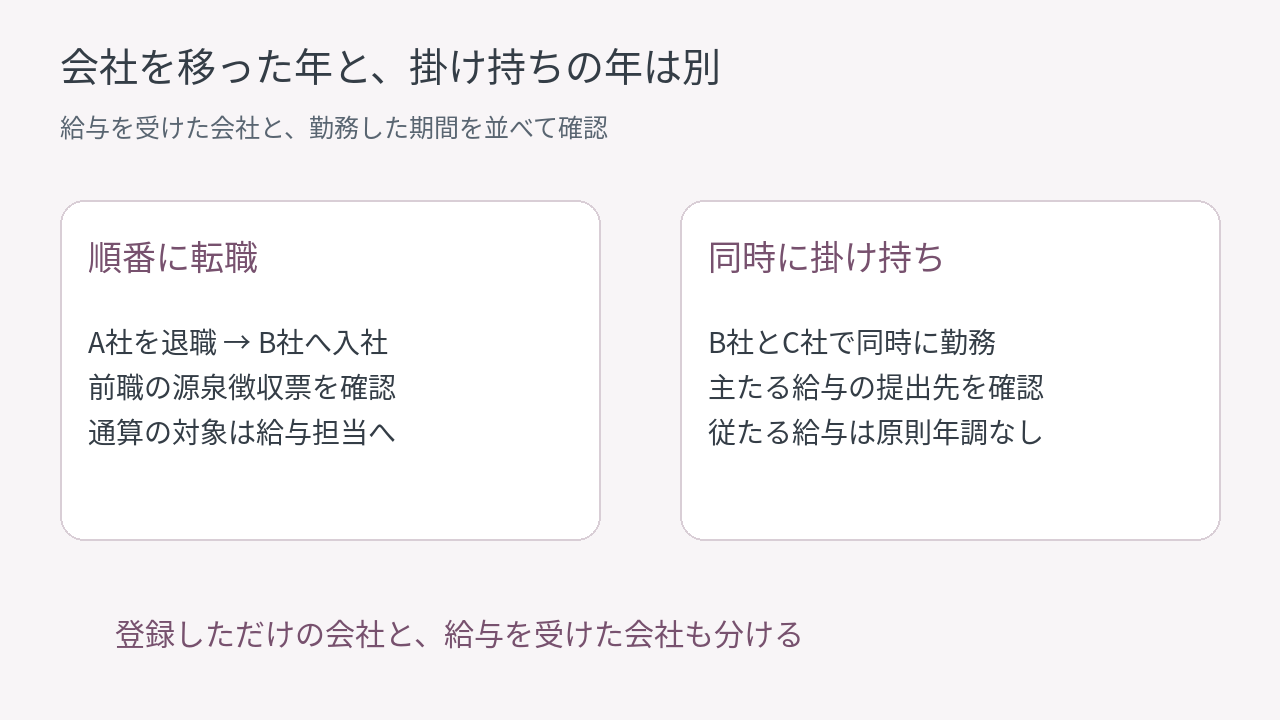
順番に会社を移った場合の前職給与と、同時に別会社から受ける給与は、扱いが同じではありません。複数の給与があるときは、会社名だけでなく、勤務した時期が重なっているかも書き出します。
| 今年の働き方 | 確認する資料・事実 | 最初の相談先 |
|---|---|---|
| 同じ派遣元で派遣先だけ変更 | 給与支払者が同じか | 派遣元の給与担当 |
| A社退職後にB社へ入社 | 前職の源泉徴収票、申告書提出状況 | B社の給与担当 |
| 派遣とパートを同時に掛け持ち | 各社の給与、申告書提出先 | 各社の給与担当・税の相談窓口 |
| 登録したが給与は受けていない | 給与支払の有無 | 必要な場合に登録先へ確認 |
前の会社の給与は、源泉徴収票で確認してもらう
中途入社した年は、条件を満たす前職給与を含めて、現在の会社が年末調整を行います。前職で扶養控除等申告書を提出して受けた、その年の給与などが確認の対象です。前職が派遣かパートかという名称だけでは判断しません。
たとえば、A派遣会社を退職してB派遣会社に入り、年末まで働く場合、A社の給与額・源泉徴収税額・社会保険料の額などをB社に確認してもらいます。そのために使うのが、A社から交付された給与所得の源泉徴収票です。
前職が二つあれば、直前の1社だけを伝えて終わらせないでください。勤務先をすべて示し、どの票が必要かを担当に確認します。給与以外の入金まで、前職給与として自動的に通算するものではありません。
国税庁は、前職の給与などを確認できない場合には年末調整を行えないと案内しています。給与明細を自分で合計して代用できると決めず、前職へ源泉徴収票の発行・電子取得方法を問い合わせ、今の会社へ提出方法を聞きましょう。
同時に複数社から給与をもらう場合は主たる給与を確認する
掛け持ちの場合、従たる給与は原則として年末調整されません。前職の票を今の会社へ出す場合と同じ感覚で、すべて合算してもらえるとは考えないでください。
主たる給与は、扶養控除等申告書を提出した支払者から受ける給与です。それ以外の支払者からの給与が従たる給与になります。月々の源泉徴収では、主たる給与に税額表の甲欄、従たる給与に乙欄を使うのが基本です。
たとえばB派遣会社で平日働き、週末はC社のパートで給与を受ける場合、両社へ働き方の事実と申告書の提出状況を伝えます。通常の扶養控除等申告書を、主たる給与用として2社へ同時に出す案内ではありません。書類名が似ている場合も、用途を担当へ確かめます。
従たる給与がある人は、別途、確定申告が必要かの確認も必要です。給与が重なった期間と、各社で年末調整する範囲をメモし、税の相談窓口で判断を確認してください。
働いた月ではなく、その年の給与として扱う範囲を照合する
年末調整の対象年は、勤務した月だけで区切るものではありません。給与の支給日が契約や慣習で決まっている場合は、その支給日が収入の確定する日になります。
たとえば、毎月の勤務分を翌月10日に支給する会社で、12月勤務分を翌年1月10日に受け取る場合、その給与は翌年分です。12月に働いたから今年の年末調整へ足す、という計算はしません。
逆に、その年に支払うことが確定した給与は、未払いでもその年の対象になります。入金が遅れたから翌年へ移すといった判断も避け、給与担当に確認します。勤務月・本来の支給日・実際の入金日を分けると、質問が伝わりやすくなります。
源泉徴収票を受け取ったら、年分や摘要、前職分の通算状況も確認してください。手取り額は給与収入と同じではなく、収入金額と所得金額も異なります。口座入金だけで再計算せず、票と会社の説明を照合しましょう。
ぶる太郎の見解
私なら、会社名の横に「勤務期間」「給与の支給日」「前職か掛け持ちか」を書きます。複数社という一言で相談するより、どこが重なり、どこで入れ替わったかを見せるほうが、必要な書類を確認しやすいと考えます。
令和8年分の案内で、書類と提出期限をそろえる
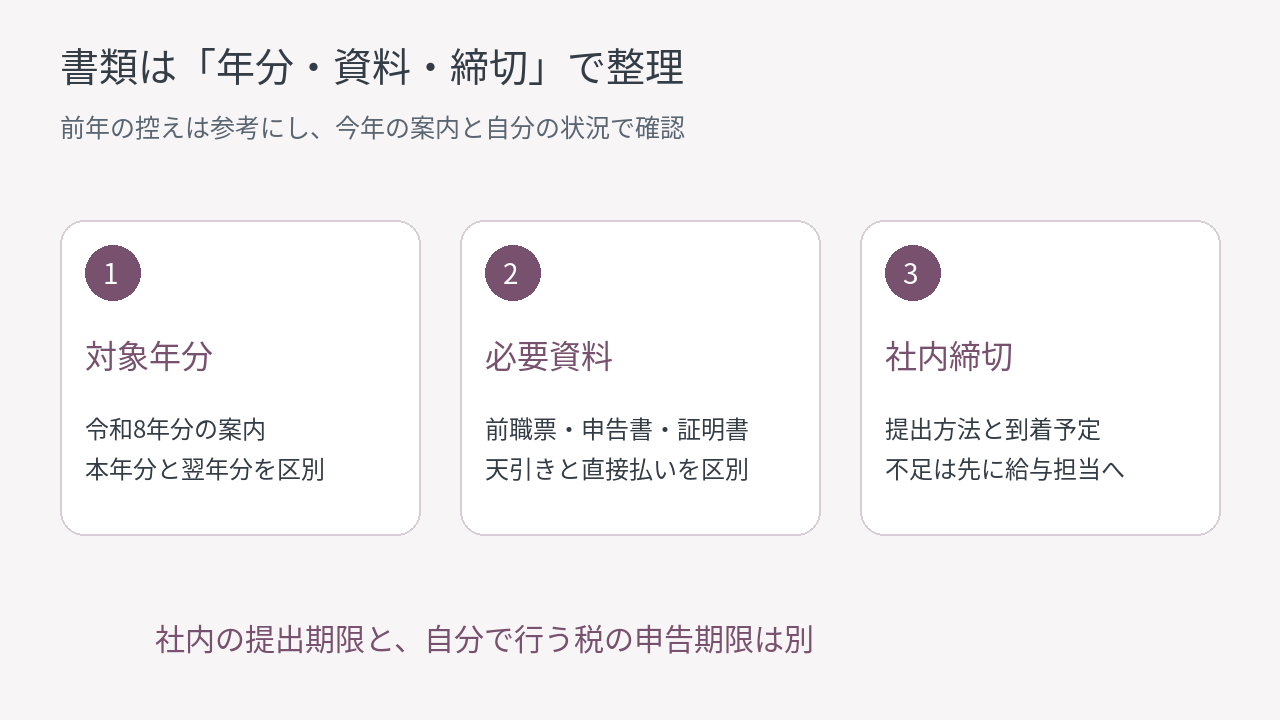
書類は、今年の様式と自分の状況に合わせて準備します。すべての証明書を全員が出すわけではありません。派遣元の案内で該当する項目を選び、不足資料と社内期限を一緒に確認してください。
| 自分に該当すること | 準備・確認するもの | 確認する相手 |
|---|---|---|
| 今年、別会社から給与を受けた | 前職の源泉徴収票など | 前職と現在の給与担当 |
| 控除の申告をする | 今年の対象申告書、必要な証明書 | 現在の給与担当 |
| 自分で対象保険料を払った | 支払額の資料、必要な控除証明書 | 給与担当・証明書の発行元 |
| 書類の到着が間に合わない | 不足名、到着予定、提出方法 | 現在の給与担当 |
前年の控えを写す前に、令和8年分の様式を確認する
令和8年分は、その年の国税庁と派遣元の案内を使ってください。前年の控えは確認用にはなりますが、金額や家族の状況をそのまま写すものではありません。
2026年10月30日確認の国税庁案内では、令和8年度税制改正による基礎控除の引上げなどは、原則2026年12月1日に施行され、令和8年分以後の所得税へ適用されます。令和8年11月までの源泉徴収事務には変更がなく、12月以後の年末調整などで変更が生じるとされています。
「12月から」という時期と、「令和8年分の所得税に適用」という対象年は分けて理解しましょう。基礎控除などの申告書も前年から変更されています。古い年収基準や控除額の表を見て、今年の対象可否を自己判断しないようにします。
本年分と翌年分の申告書が一緒に案内されることもあるため、書類上部の年分を最初に見ます。記入欄が分からなければ、対象年分・書類名・該当欄を給与窓口へ伝えて確認してください。
給与天引きと自分で払った保険料を分けて整理する
保険料は、給与から差し引かれたものと、自分で直接払ったものを分けます。給与で既に計上された社会保険料を、直接払いの欄へ重ねて入力しないためです。
たとえば、派遣会社を移る間に自分で国民年金や国民健康保険を払った場合、支払額と時期を整理します。国民年金などは控除証明書の提出・提示が必要です。国民健康保険については、支払額をどう確認し何を添付するか、会社の案内に従って確かめます。
生命保険料や地震保険料の控除を申告する場合も、対象となる証明書を用意します。家族名義の資料があっても、自動的に自分の控除になるわけではありません。誰が実際に負担したかと、各控除の要件を確認してください。
控除額は、そのまま返金される額ではありません。所得などから差し引いて税額を計算するためのもので、支払った保険料全額が戻るという意味ではないのです。加入条件の確認と、年末調整での控除申告も分けて扱います。
社内締切・提出方法・不足資料の扱いを給与窓口に聞く
提出期限は、派遣元が指定した日を確認します。会社が資料を集める締切と、自分で行う税の申告期限は別です。「年末までなら間に合う」と考えて待たず、案内が届いた時点で確認しましょう。
確認するのは、年分、担当窓口、締切、紙か電子か、添付資料です。前職の源泉徴収票や保険料の証明書が遅れるなら、不足している資料名と到着予定を先に伝えます。全部そろうまで連絡を止める必要はありません。
たとえば、次のように相談できます。
「今年A社を退職し、B社で勤務しています。前職の源泉徴収票は発行依頼中で、到着予定は○日です。令和8年分の年末調整では、どの資料をいつまでに、どの方法で提出すればよいでしょうか。」
遅れた後に必ず会社が再処理してくれるとは限りません。回答と次の連絡日をメモしておきます。個人番号や源泉徴収票の画像は、案内された提出システムなど指定経路を使い、提出先が曖昧なメールへ送らないでください。
書類が届かない・年末調整できないときは次の相談へつなぐ
会社だけで手続きが完結しない場合は、不足書類の取得と税の申告判断を分けます。「年末調整できなかった」という結果だけで、納税や還付を決めつけず、未確認の点を担当窓口へ持っていきましょう。
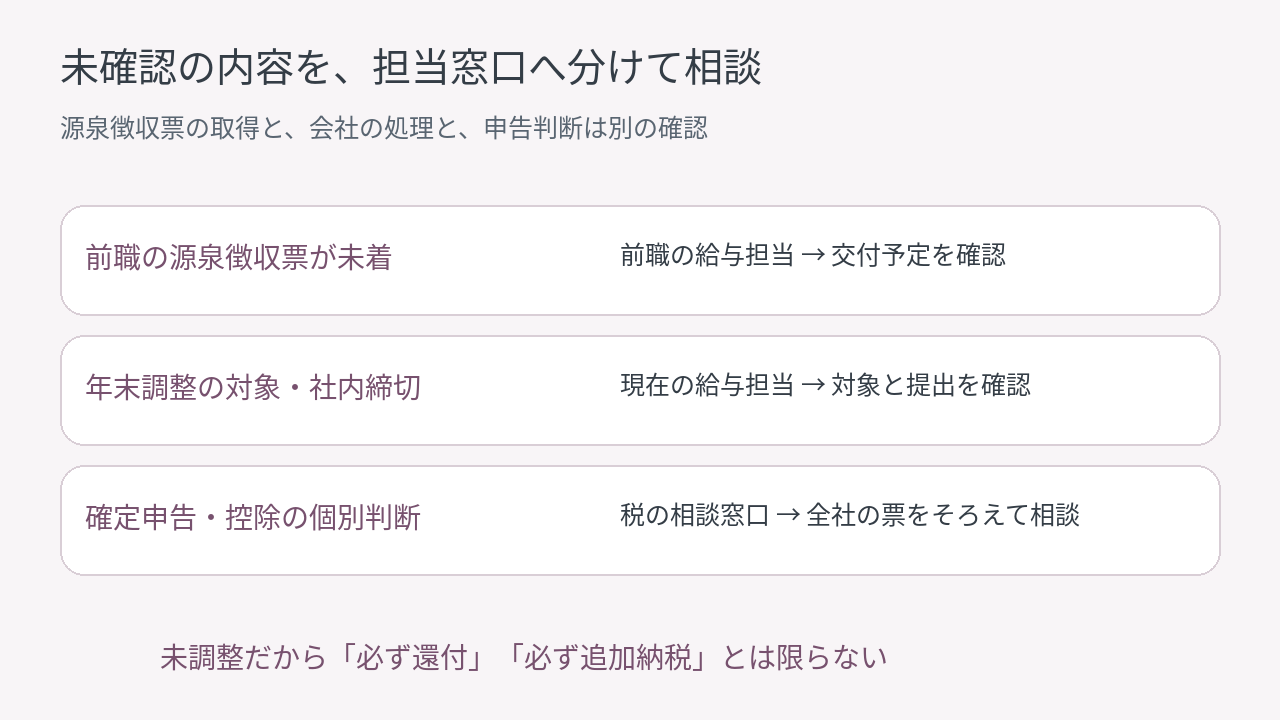
前職の源泉徴収票が届かない場合は発行会社に依頼する
前職の源泉徴収票が未着なら、給与を支払った会社に交付予定を確認します。必要なのは給与所得の源泉徴収票であり、退職所得の源泉徴収票や離職票とは別です。書類名と年分を伝えて依頼してください。
中途退職者の給与所得の源泉徴収票は、原則として退職の日以後1か月以内に交付されます。まず紙の郵送先だけでなく、以前の従業員サイトなどへ電子交付されていないかも確認します。退職後にログインできないなら、取得方法を尋ねましょう。
交付期限を過ぎ、会社へ交付を求めても受け取れない場合は、国税庁の不交付届の案内を確認し、税務署へ相談できます。依頼した日時、相手、方法、回答内容を記録しておくと、経緯を説明しやすくなります。
不交付の届出は、税務署が代わりに票を即時発行する仕組みではありません。前職への依頼と並行して、現在の給与担当へ未着と到着見込みを伝え、年末調整の扱いを確認してください。
年末調整なしなら、申告義務と還付の可能性を確認する
年末調整を受けなかった場合は、確定申告が必要かと、還付申告ができるかを分けて確認します。未調整というだけで、追加納税になるとも、必ず税金が戻るともいえません。
国税庁は、2か所以上の給与を受ける場合などについて確定申告が必要な条件を示しています。「20万円以下なら何もしなくてよい」と一律に判断しないでください。年末調整されなかった給与は収入金額で扱う一方、他の所得は所得金額で見るなど、判定に使う額も異なり、例外があります。
申告義務がない人でも、所得税を納め過ぎていれば還付申告を行える場合があります。還付申告は原則として翌年1月1日から5年間提出できますが、適用したい特例に別の期限がある場合は、その条件も確認します。
給与を支払った全社の源泉徴収票と年末調整の有無、ほかの所得の資料をそろえて相談しましょう。通常の申告日程は翌年の公式案内で確認します。所得税の申告が不要でも、住民税の申告は自治体へ別に確認してください。
個別の判断は給与窓口と税の相談窓口で分担する
会社の処理は給与窓口、税の適用や申告の判断は税の相談窓口へ確認します。派遣会社の営業担当に連絡する場合も、年末調整を扱う給与担当へつないでもらうと話を進めやすくなります。
| 確認したい内容 | 主な確認先 | 伝える情報 |
|---|---|---|
| 年末調整の対象・給与の範囲・社内期限 | 現在の派遣元の給与担当 | 年分、勤務先一覧、申告書提出状況 |
| 前職の源泉徴収票の交付 | 前職の給与担当 | 年分、退職日、取得できていない状況 |
| 申告の要否・控除の個別適用 | 国税庁の税の相談窓口など | 各社の票、年末調整の有無、ほかの所得 |
相談前には、各社の勤務開始・終了日、掛け持ち期間、取得済みの票、不足資料をメモします。会社の回答で何が分かり、何が未確認かも分けておくと、同じ質問を繰り返さずに済みます。
国税庁の相談案内には、タックスアンサー、チャットボット、電話相談などが掲載されています。相談内容に合う方法や事前予約の要否を、公式ページで確認してください。社会保険の加入や離職後の雇用保険給付は税とは別制度なので、それぞれの担当へ相談します。
まとめ
50代の派遣の年末調整は、派遣先の数より、給与を支払った会社と年末の雇用状況から整理します。同じ派遣元での職場変更、派遣会社を移った転職、同時の掛け持ちは分けて伝えてください。
今年の給与支払者を一覧にし、前職の源泉徴収票、申告書の提出先、直接払った保険料の資料を確認します。使うのは令和8年分の案内と様式です。不足資料があれば、社内締切の前に給与窓口へ連絡しましょう。
ぶる太郎の見解
私なら、最初から税額を計算するより、未取得の源泉徴収票と社内期限を先に確認します。必要な資料と質問がそろえば、会社に確認することと、税の相談窓口へ聞くことを分けやすくなると考えます。
今日できる最初の行動は、給与明細と派遣元の案内を手元に置き、「対象年分・必要資料・提出期限」を問い合わせることです。
よくある質問
源泉徴収票をなくしたときは、不交付の届出を使えますか?
紛失した場合は、給与を支払った会社へ再発行を依頼します。不交付の届出は、既に交付された票の再発行手続きではありません。まず電子交付の履歴や保存先を確認し、見つからなければ年分と氏名を伝えて会社へ相談してください。未交付のまま期限を過ぎているケースとは分けて扱います。
控除申告書を出せば、必ず税金が戻りますか?
必ず戻るわけではありません。控除は税額の計算に反映するもので、控除額と還付額は同じではありません。年末調整では不足分を徴収する場合もあります。納付した所得税がなく、払い過ぎがなければ所得税の還付もありません。書類は還付の約束と考えず、自分に必要な控除を正しく反映するために提出します。